Qayta moliyalash stavkasi nima va u kredit hamda omonatlarga qanday ta’sir qiladi?
Markaziy bank 4-noyabr kuni asosiy stavka bo‘yicha navbatdagi qarorini e’lon qiladi. Hozir stavka yillik 14 foiz va u 2025-yil martidan beri o‘zgarmagan. Bu raqam bank kreditlari, omonat foizlari va so‘m kursiga bilvosita ta’sir qiladi. Qayta moliyalash stavkasi va asosiy stavka nima, ular qanday ishlaydi va stavka o‘zgarsa, sizning hamyoningizga nima bo‘ladi?
Qayta moliyalash stavkasi nima?
Qayta moliyalash stavkasi — Markaziy bank tijorat banklariga pul berganda yoki ulardan pul jalb qilganda qo‘llaydigan asosiy foiz mo‘ljali. Tijorat banklari Markaziy bankdan qancha narxda qarz olishi yoki unga qancha foizga pul joylashtirishi mumkinligi shu stavka atrofida belgilanadi. Banklar esa o‘z kredit va omonat foizlarini shu «pulning narxi»ga qarab qo‘yadi.
Ko‘pchilik qayta moliyalash stavkasi va asosiy stavkani turli narsa deb o‘ylaydi. Aslida Markaziy bank 2020-yil 1-yanvardan asosiy stavkani pul-kredit siyosatining asosiy mo‘ljali sifatida joriy etgan. Qayta moliyalash stavkasi bekor qilinmagan, u o‘z kuchini saqlab qolgan va asosiy stavkaga tenglashtirilgan. «Markaziy bank to‘g‘risida»gi qonunda ham ikkala atama yonma-yon qo‘llanadi. Shuning uchun soliq, jarima yoki shartnomalarda «qayta moliyalash stavkasi» deb yozilgan bo‘lsa, bugun u 14 foizga teng.
Markaziy bank rasmiy ta’rifiga ko‘ra, asosiy stavka inflyatsiyani 5 foizlik maqsadda ushlab turish uchun sharoit yaratadi va banklararo pul bozoridagi UZONIA stavkasi uchun mo‘ljal hisoblanadi.
Markaziy bank stavkani qanday ishlatadi?
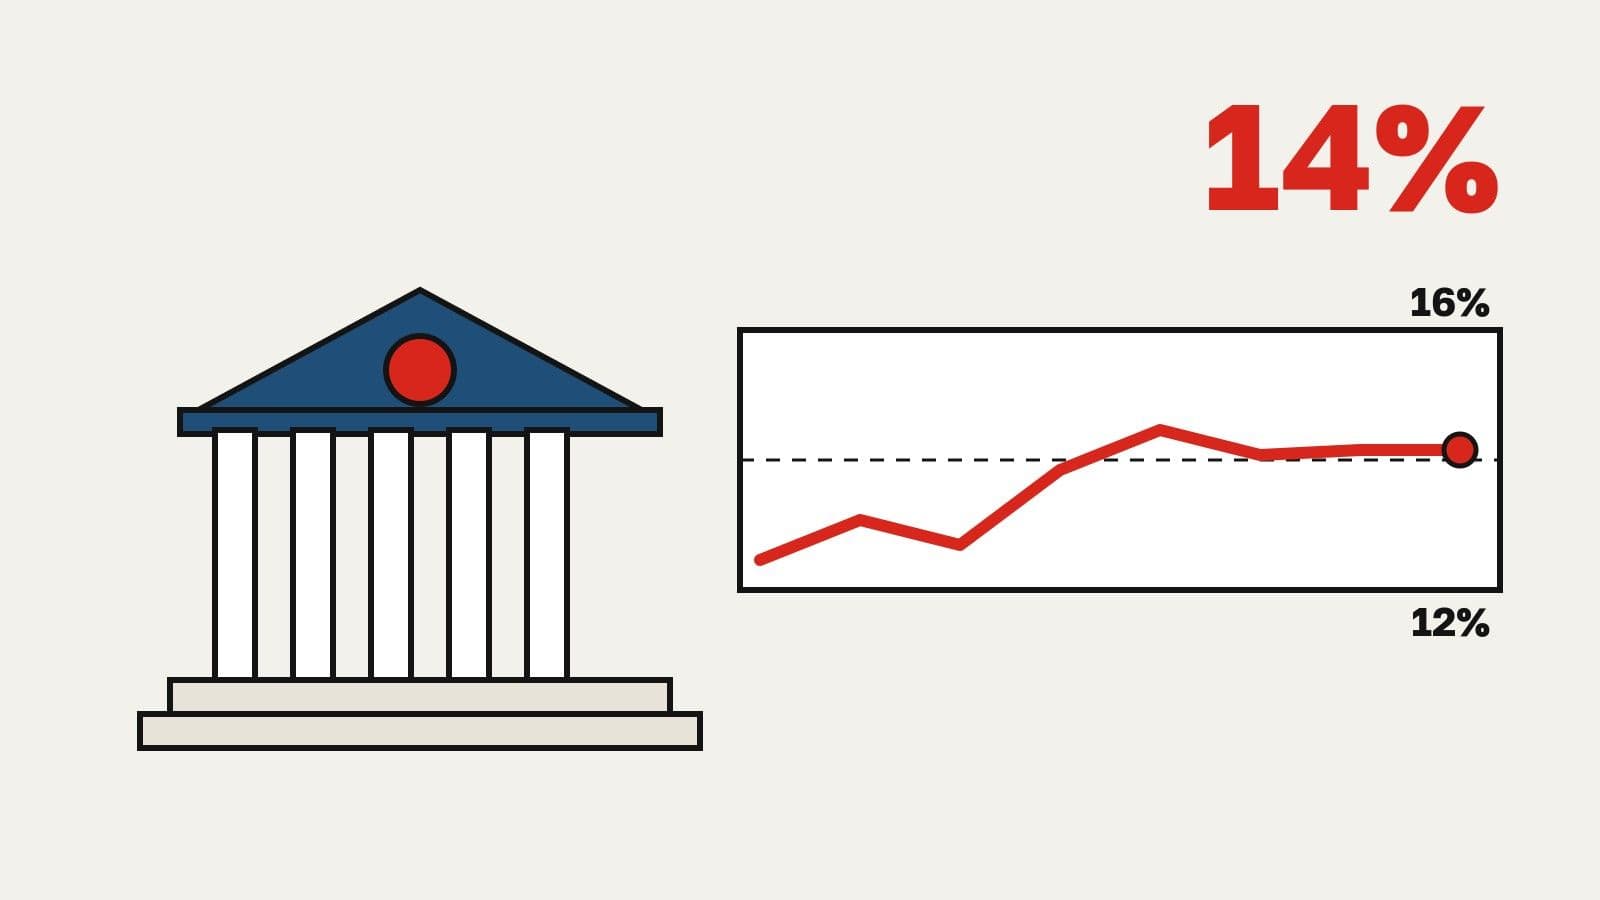
Asosiy stavka banklar uchun yo‘lak, ya’ni «koridor» markazida turadi. Markaziy bankning bosh sahifasidagi ma’lumotga ko‘ra, 29-oktabr holatiga:
- bank ortiqcha pulini Markaziy bankka bir kechaga 12 foizga joylashtira oladi (overnayt depozit);
- puli yetmagan bank Markaziy bankdan bir kechaga 16 foizga qarz oladi (overnayt REPO va valyuta svopi);
- depozit auksionlari 14 foizda o‘tkaziladi.
Shu sababli banklararo bozordagi foiz 12–16 foiz oralig‘idan chiqmaydi va odatda asosiy stavkaga yaqin turadi. Masalan, 27-oktabrda banklararo UZONIA stavkasi 13,80 foiz bo‘lgan. Bu tizimda pul ortiqcha, ya’ni likvidlik profitsiti borligini ko‘rsatadi. 2026-yil 16-iyuldan esa ortiqcha pulni jalb qilishning asosiy vositasi sifatida 7 kunlik REPO auksionlari qo‘llanmoqda.
- Overnayt depozit (koridorning pastki chegarasi)
- UZONIA, banklararo bozor27.10.2026+1,8 punkt
- Omonatlar, 1 yilgachaavgust, o‘rtacha+0,1 punkt
- Asosiy stavka+0,1 punkt
- Overnayt REPO (koridorning yuqori chegarasi)+2 punkt
- Omonatlar, 1 yildan uzoqavgust, o‘rtacha+2 punkt
- Kreditlar, o‘rtachaavgust+2,1 punkt
- Ipotekaavgust, o‘rtacha+1,6 punkt
- Mikroqarzavgust, o‘rtacha+7,7 punkt
Manba: O‘zbekiston Respublikasi Markaziy banki
Markaziy bank Boshqaruvi stavkani yiliga sakkiz marta, oldindan e’lon qilingan jadval bo‘yicha ko‘rib chiqadi. Ulardan to‘rttasi tayanch yig‘ilish: ularda matbuot anjumani o‘tkaziladi va yangi prognozlar e’lon qilinadi.
Stavka yillar davomida qanday o‘zgargan?
Markaziy bankning rasmiy jadvaliga ko‘ra, 2015-yildan 2017-yil iyunigacha stavka 9 foiz bo‘lgan. 2017-yil 28-iyundan u 14 foizga ko‘tarildi, 2018-yil sentabrida esa 16 foizga yetdi. Shundan keyin stavka asosan pasayish tomon harakatlandi.
2022-yil martida stavka bir martada 3 foiz bandiga oshirilib, 17 foizga chiqdi. Ammo vaziyat barqarorlashgach, iyun va iyulda u yana 15 foizgacha tushirildi. 2024-yil iyulida stavka 13,5 foizgacha pasaytirildi, 2025-yil martida esa inflyatsiya xatarlari sababli yana 14 foizga qaytarildi.
Manba: O‘zbekiston Respublikasi Markaziy banki; 2026 — oktabr holati
Nega stavka hozir 14 foizda turibdi?
Markaziy bankning asosiy maqsadi — inflyatsiyani 2027-yil oxirigacha 5 foizga tushirish. Inflyatsiya so‘nggi bir yilda sezilarli pasaydi: 2025-yil martida 10,3 foiz bo‘lgan bo‘lsa, 2026-yil sentabrida 6,4 foizga tushdi. Ammo maqsadga hali yetilmagan.
Quyidagi grafikda 2026-yilda inflyatsiya qanday o‘zgarganini o‘zingiz taxmin qilib chizing va keyin haqiqiy natija bilan solishtiring.
noy 2025-yildan keyin nima bo‘ldi deb o‘ylaysiz? Chiziqni davom ettiring: sichqoncha yoki barmoq bilan chizing.
Manba: O‘zbekiston Respublikasi Markaziy banki
Stavkani saqlab turishning yana bir sababi — inflyatsion kutilmalar. Avgust oyida aholi kelgusi yil uchun 9,8 foiz, tadbirkorlar esa 9,6 foiz inflyatsiya kutgan. Bu kuzatuvlar boshlanganidan beri eng past daraja, lekin haqiqiy inflyatsiyadan hali ancha yuqori. Odamlar narx oshishini kutsa, xaridlarni oldinga suradi va narxlar haqiqatan oshadi. Markaziy bank shu zanjirni uzmoqchi.
Bu holatning ijobiy tomoni ham bor. Stavka inflyatsiyadan qariyb 7,6 foiz bandiga yuqori, ya’ni real foiz ijobiy. Shu sababli so‘mdagi omonatlar inflyatsiyadan tezroq o‘smoqda va milliy valyutadagi depozitlar bir yilda 46,1 foizga ko‘paydi. Ijobiy real foiz jamg‘armalarni so‘mda saqlashni rag‘batlantirmoqda.
Stavka o‘zgarsa, kredit va omonatlarga nima bo‘ladi?
Markaziy bank tahliliga ko‘ra, asosiy stavka 1 foiz bandiga o‘zgarsa, pul bozori stavkalari 0,8–1 foiz bandiga o‘zgaradi. Stavka 1 foiz bandiga oshganda so‘m 0,6 foiz bandiga mustahkamlanadi. Bank kreditlari va omonatlari esa sekinroq va qisman ergashadi. Buning uchta sababi bor:
- kredit shartnomalaridagi foizlar asosiy stavkaga bog‘lanmagan, shuning uchun stavka o‘zgarishi faqat yangi kreditlarga ta’sir qiladi;
- kreditlarning bir qismi xorijiy valyutada;
- imtiyozli kreditlar (yillik qariyb 9–10 foiz) davlat dasturlari asosida beriladi va bozor stavkasiga deyarli bog‘liq emas.
Quyidagi simulyatorda asosiy stavkani o‘zgartirib ko‘ring: kredit bo‘yicha oylik to‘lov va omonatdan keladigan yillik daromad qanchaga o‘zgarishini ko‘rasiz.
Stavka o‘zgarsa, hamyoningizga nima bo‘ladi?
Kredit foizi: 20,1% → 20,1%1 860 728 so‘m/oy
Oylik to‘lov farqio‘zgarmaydi
Omonat foizi: 18% → 18%3 600 000 so‘m/yil
Yillik foiz daromadi farqio‘zgarmaydi
Real asosiy stavka (inflyatsiya 6,4%)+7,6 f.b.
Taxminiy hisob. Markaziy bank kredit va omonatlar uchun aniq koeffitsiyent e’lon qilmagan: simulyatorda ular asosiy stavka o‘zgarishining yarmiga ergashadi deb olingan. Boshlang‘ich qiymatlar — 2026-yil avgustidagi o‘rtacha so‘m kreditlari (20,1%) va 1 yildan uzoq muddatli omonatlar (18%).
Manba: O‘zbekiston Respublikasi Markaziy banki; HBR.uz hisob-kitobi
Simulyatordan bitta muhim xulosa chiqadi. Stavkaning 0,5–1 foiz bandiga o‘zgarishi o‘rtacha kredit bo‘yicha oylik to‘lovni 1 foizdan kamroq o‘zgartiradi. Kredit narxiga bank xatarlari, raqobat va depozitlar narxi ko‘proq ta’sir qiladi. Markaziy bank raisi Timur Ishmetov ham kredit stavkalari ma’muriy usulda emas, inflyatsiya pasayishi va bank tizimidagi raqobat hisobiga bosqichma-bosqich tushishini aytgan.
Boshqa davlatlarda stavka qancha?
O‘zbekistonning 14 foizlik stavkasi mintaqa uchun o‘rtacha daraja hisoblanadi. Rossiya Markaziy banki 23-oktabrda stavkani 14 foizda saqladi. Qozog‘iston Milliy banki shu kuni uni 15,75 foizga tushirdi, Qirg‘iziston esa 26-oktabrda 12 foizda qoldirdi. AQSh Federal zaxira tizimi 28-oktabrda stavkani 3,75–4 foiz oralig‘ida saqladi.
Manba: Mamlakatlar markaziy banklari
Stavkalarni bevosita solishtirish to‘g‘ri emas: har bir davlatda inflyatsiya darajasi turlicha. Muhimi — real stavka, ya’ni stavka va inflyatsiya o‘rtasidagi farq. O‘zbekistonda u qariyb 7,6 foiz bandiga teng. Bu Markaziy bank inflyatsiyaga qarshi qat’iy siyosat yuritayotganini va so‘mdagi jamg‘armalar himoyalanganini ko‘rsatadi.
4-noyabrda nima kutilmoqda?
Dastlab 28-oktabrga belgilangan yig‘ilish 4-noyabrga ko‘chirildi. Markaziy bank yangi prognozlarni III chorak makroiqtisodiy ko‘rsatkichlari asosida tayyorlamoqchi. Bu tayanch yig‘ilish: unda matbuot anjumani o‘tadi va 2027–2029-yillar uchun pul-kredit siyosatining asosiy yo‘nalishlari loyihasi ko‘rib chiqiladi.
Sentabrdagi so‘nggi qarorda Markaziy bank qat’iy pul-kredit sharoitlarini saqlashini ma’lum qilgan. Stavka pasaytirilishi uchun bazaviy inflyatsiya va inflyatsion kutilmalar barqaror pasayishi kerak. Kutilmalar so‘nggi oylarda eng past darajaga tushgani va so‘m mustahkamlangani yumshatish uchun asos bo‘lishi mumkin. Sentabrda inflyatsiyaning 6,2 foizdan 6,4 foizga qayta tezlashgani va iqtisodiyotning yuqori sur’atda o‘sayotgani esa ehtiyotkorlikni talab qiladi.
Tadbirkorlar va omonatchilar uchun xulosa
Asosiy stavka — iqtisodiyotdagi pulning narxi uchun mo‘ljal. Uning har bir o‘zgarishi darhol emas, bir necha oy ichida va qisman bank kreditlari hamda omonatlariga o‘tadi.
Omonatchilar uchun hozirgi davr qulay: so‘mdagi uzoq muddatli omonatlar inflyatsiyadan qariyb 11,6 foiz bandiga ko‘proq daromad bermoqda. Stavka pasaytirilsa, banklar avval qisqa muddatli omonatlar foizini tushiradi, shuning uchun uzoq muddatli omonatni yuqori foizda qayd etish foydali bo‘lishi mumkin.
Tadbirkorlar uchun esa kredit narxi asosan bankning xatarni baholashi va raqobatga bog‘liq. Kredit olishni faqat stavka pasayishini kutib kechiktirish shart emas: 0,5 foiz bandlik pasayish oylik to‘lovni sezilarli o‘zgartirmaydi. Biznes uchun asosiysi — loyiha daromadligi kredit foizidan yuqori bo‘lishi.
Yangi tahlillar birinchi Telegram kanalimizda chiqadi
Maqolalar, qisqa yangiliklar va kechki dayjest — hammasi bitta kanalda.